Un budget est un tableau qui pose une seule question : ce qui rentre couvre-t-il ce qui sort ?
Construisez un outil léger en une seule séance, assez simple pour être relu chaque mois, même quand les revenus varient.
Faire un budget, de quoi parle-t-on ?
Faire un budget consiste à mettre face à face vos ressources et vos dépenses sur une période donnée, en général un mois, afin de décider à l'avance où va chaque euro. Les sorties ne doivent pas dépasser les entrées, et la somme restante doit avoir une destination choisie.
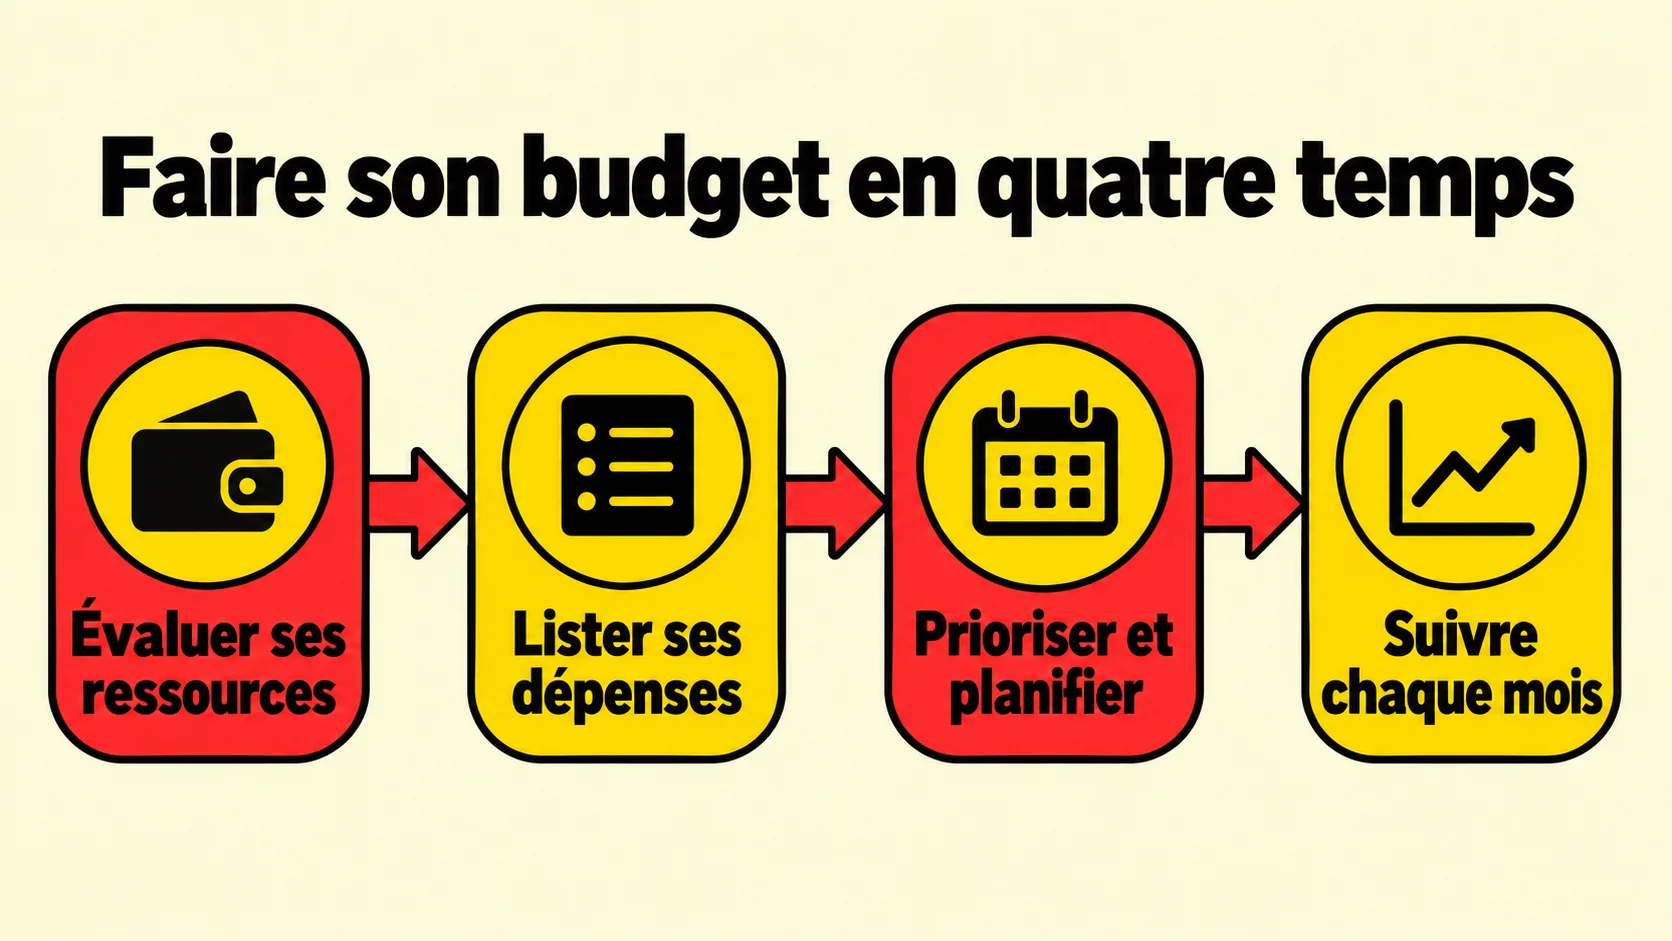
Le tuto budget de Mes questions d'argent de la Banque de France pose le principe selon lequel une bonne gestion du budget « obéit à une équation incontournable : l'équilibre entre ressources et dépenses ». Il découpe la démarche en quatre temps : évaluer ses ressources, faire le point sur ses dépenses récurrentes, prioriser et planifier, puis installer une routine.
Côté support, une feuille quadrillée ou un tableur font le même travail qu'une application.
Recenser vos revenus et vos dépenses
L'inventaire commence par ce qui entre, puis ce qui sort.
Quelles ressources compter ?
Pour la Banque de France, l'ensemble des ressources s'évalue « aussi précisément que possible » (salaire, bourse, allocation, mais aussi pension ou tout autre versement régulier). Retenez le montant réellement reçu sur votre compte, après prélèvements, donc le net. Si vous ne connaissez que le brut, prenez le temps de calculer son salaire net avant de remplir la ligne des ressources.
Un revenu incertain, comme une prime promise sans date, est exclu du calcul tant qu'il n'est pas versé.
Classer ses dépenses
Les dépenses obligatoires, comme le loyer, l'alimentation, la facture d'internet ou la carte de transport, se classent en fixes ou en variables. Les dépenses fixes reviennent au même montant chaque mois. Les variables changent selon la consommation : courses, énergie, carburant, santé.
Les dépenses occasionnelles, elles, échappent au radar. Réparations, cadeaux, vacances, rentrée scolaire, assurances et taxes payées une fois par an n'apparaissent pas dans vos relevés de chaque mois, d'où l'impression que le budget « marchait » jusqu'à ce que le courrier arrive.
Pour ne rien oublier, La finance pour tous, le site pédagogique de l'Institut pour l'éducation financière du public, explique comment gérer son budget par étapes, en commençant par faire le point sur les ressources et les dépenses de l'année passée. Vos relevés bancaires des douze derniers mois sont la meilleure source : ils montrent ce que vous avez réellement dépensé.
Comment ramener les charges annuelles au mois ?
Divisez chaque charge annuelle par douze, puis inscrivez le résultat comme une ligne mensuelle. Exemple fictif, pour illustrer le calcul seulement : une cotisation de 600 euros par an donne 50 euros par mois dans votre tableau.
Mettez ensuite cette part de côté chaque mois, sur un compte distinct ou une ligne dédiée de votre suivi.
Et si vos revenus varient d'un mois à l'autre ?
Indépendants, intérimaires, saisonniers ou salariés avec une part variable : le plus sûr consiste à bâtir le budget sur un mois bas, c'est-à-dire sur un niveau de revenu que vous avez déjà atteint même pendant une période creuse. Les rentrées supérieures à ce niveau alimentent une réserve qui comble les mois plus maigres.
À quoi ressemble un tableau de budget ?
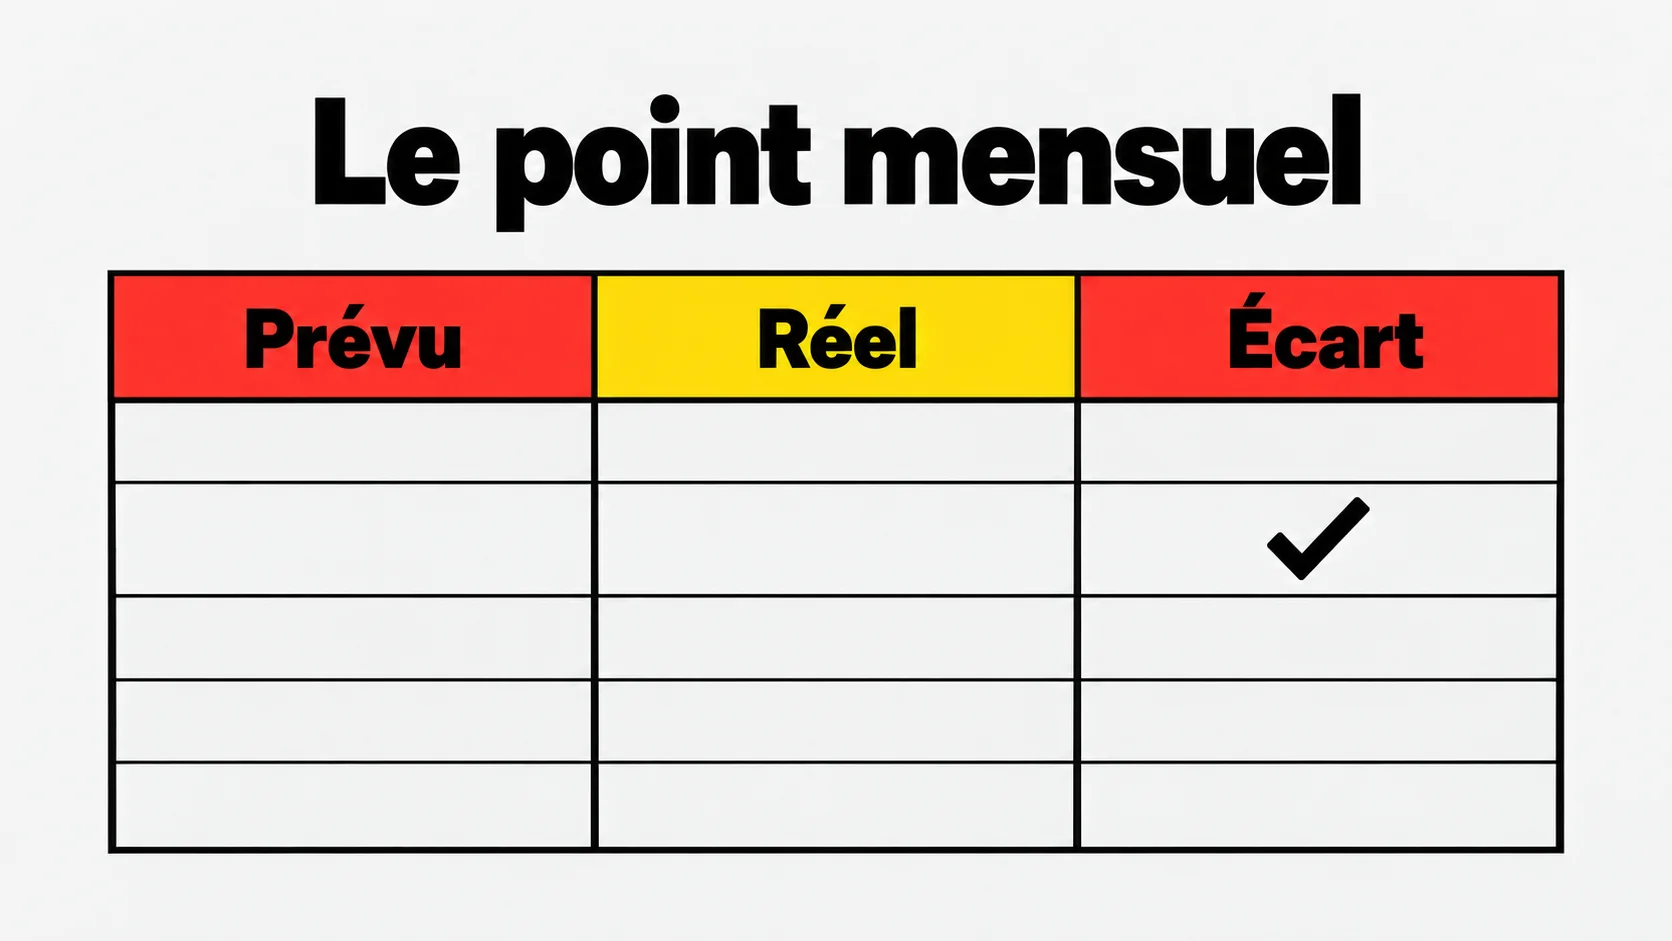
Le modèle ci-dessous contient les grandes familles de lignes, sans aucun montant. Recopiez-le en l'adaptant à votre situation, puis remplissez la colonne « Prévu » avant le début du mois.
| Poste | Prévu | Réel | Écart |
|---|---|---|---|
| Revenus (salaire, allocations, autres versements) | … | … | … |
| Dépenses fixes (logement, abonnements, transport) | … | … | … |
| Dépenses variables (alimentation, énergie, santé) | … | … | … |
| Charges annuelles ramenées au mois | … | … | … |
| Loisirs et achats plaisir | … | … | … |
| Économies et projets | … | … | … |
| Solde du mois (revenus moins toutes les lignes) | … | … | … |
La colonne « Réel » demeure vide jusqu'à la fin du mois, et « Écart » reçoit la différence entre les deux. Une ligne de plus ou de moins ne change rien à la logique : le tableau doit simplement coller à votre quotidien.
Choisir une méthode qui vous convient
Vient ensuite le temps de prioriser et de planifier, en dépensant à la hauteur de vos moyens. Quand les dépenses obligatoires sont soustraites des rentrées d'argent, la somme qui subsiste peut aller en partie aux loisirs et aux achats plaisir, mais aussi aux économies. Plusieurs méthodes aident à répartir ce solde.
La méthode des enveloppes
Vous attribuez à chaque dépense variable une enveloppe fixée en début de mois : courses, sorties, carburant, vêtements. Elle peut être physique, avec de l'argent liquide, ou virtuelle, avec une ligne de suivi ou un sous-compte. Quand l'enveloppe est vide, la dépense s'arrête ou se décale au mois suivant.
Cette approche convient à ceux dont les dérapages se concentrent sur quelques postes qui varient sans cesse, comme les courses ou les loisirs.
Le budget base zéro
Ici, chaque euro de revenu reçoit une affectation : une dépense (fixe ou en enveloppe) ou une économie. Vous avez terminé lorsque revenus moins affectations égalent zéro.
Cette méthode demande plus de rigueur au départ. Elle séduit ceux qui aiment tout planifier, ou ceux dont l'argent « disparaît » sans qu'ils sachent où.
La répartition en pourcentages
Une autre voie découpe les revenus en grandes parts, dont la règle de répartition 50/30/20 est l'exemple le plus connu.
Ces méthodes se combinent sans difficulté : base zéro pour la structure, enveloppes pour les postes sensibles.
Comment organiser un budget de couple ?
À deux, il faut aussi décider « qui paie quoi ». Le compte joint unique réunit tous les revenus et toutes les dépenses. Le modèle mixte garde un compte personnel chacun, plus un compte commun alimenté pour les charges partagées. Les comptes séparés conservent chacun son argent et se répartissent les factures.
Chacun doit ensuite fixer sa contribution. La répartition égale est simple à suivre et convient quand les revenus se ressemblent. La répartition proportionnelle aux revenus demande un calcul en plus, mais évite qu'un des deux conjoints supporte une charge plus lourde par rapport à ce qu'il gagne.
Prévoyez aussi une ligne personnelle pour chacun, dont il n'a pas à rendre compte. La discussion sur les objectifs communs, comme un projet ou une grosse dépense à venir, se tient plus sereinement avant de remplir le tableau qu'après.
Suivre son budget chaque mois
Reste la routine, dernier temps de la démarche de la Banque de France : surveiller fréquemment son compte et faire un point régulier sur les entrées et les sorties, avec un tableau papier, en ligne ou une application.
Comment mener le point mensuel ?
Fixez un rendez-vous avec vous-même, à date fixe, par exemple le premier week-end du mois suivant. Il consiste à reporter le réel dans la colonne dédiée, puis à calculer l'écart ligne par ligne en cherchant la cause des écarts les plus nets.
Un écart négatif vient soit d'un événement ponctuel, qui ne se reproduira sans doute pas, soit d'une habitude que le prévu avait sous-estimée. Dans le second cas, corrigez la prévision du mois suivant pour qu'elle colle au réel.
Vérifier avant de dépenser
La finance pour tous conseille aussi d'établir des prévisions de revenus et de dépenses pour le semestre ou l'année à venir, puis de suivre régulièrement son budget. Sa règle : « Avant d'engager une nouvelle dépense, assurez-vous de disposer des ressources nécessaires. »
Appliquée à un achat important ou à un crédit, cette règle demande d'ouvrir le tableau avant de valider. Si la ligne correspondante a de la marge, l'achat passe. Sinon, il se décale ou prend la place d'un autre poste.
Si le budget ne tient pas
Il arrive que le tableau affiche un solde négatif dès la phase de prévision, ou que l'écart se répète mois après mois.
Réduire, reporter, supprimer
Quand les dépenses dépassent les ressources, il faut voir lesquelles peuvent être « réduites, reportées voire supprimées », d'après la Banque de France. Ces verbes servent de grille de tri, du moins au plus radical.
Une dépense réduite continue d'exister avec un niveau plus bas : une enveloppe de loisirs diminuée, par exemple. Une dépense reportée attend une période plus confortable, comme un achat qui n'a rien d'urgent. Une dépense supprimée disparaît, parce que vous n'en tirez plus rien, comme un abonnement que vous n'utilisez plus.
Le tri commence par le confort et les achats plaisir, et ne touche aux dépenses obligatoires qu'en dernier. Si le déséquilibre vient d'une charge fixe, comme le logement, aucune coupe sur les loisirs ne suffira.
Les Points conseil budget, une aide gratuite
Les Points conseil budget, un dispositif public mentionné par le site du ministère des Solidarités, sont « ouverts à tous » et proposent des conseils « confidentiels, gratuits et personnalisés » de gestion budgétaire. Ils ont pour objectifs la prévention du surendettement et l'éducation budgétaire.
Pour trouver le vôtre, l'annuaire officiel des Points conseil budget du site service-public.fr permet une recherche par adresse ou par code postal.
Vous n'avez pas à attendre d'être en difficulté pour y pousser la porte. Un conseiller peut aussi bien relire un tableau en cours de construction que vous aider à reprendre la main sur une situation tendue.