SAS ou SARL : ce choix conditionne la gouvernance, la fiscalité et le statut social du dirigeant pour toute la durée de vie de l'entreprise. La responsabilité des associés est limitée à leurs apports dans les deux structures, mais elles obéissent à des logiques très différentes sur le plan juridique et social.
La SARL suit un cadre légal strict fixé par le Code de commerce, avec des règles de fonctionnement en grande partie imposées par la loi. La SAS, au contraire, laisse aux associés une liberté quasi totale pour rédiger leurs statuts, ce qui explique son succès auprès des start-up et des sociétés avec plusieurs niveaux d'investisseurs.
Ce guide détaille chaque point de divergence entre les deux formes juridiques, depuis le nombre d'associés jusqu'au coût réel d'une cession de titres, avec un tableau de synthèse à consulter en premier lieu.
Changer de statut juridique après l'immatriculation demeure possible, mais implique des démarches lourdes et coûteuses : transformation de société, formalités de publicité, parfois intervention d'un commissaire à la transformation. Mieux vaut donc arbitrer correctement ce choix avant la création, en confrontant les besoins réels du projet à chacun des critères détaillés ci-dessous.
SAS ou SARL : le comparatif en un coup d'œil
La principale différence entre SAS et SARL tient à la liberté statutaire : la SAS laisse les associés organiser librement la gouvernance et la répartition du pouvoir. La SARL applique un cadre légal plus rigide, avec en contrepartie un statut social plus avantageux pour un gérant majoritaire.
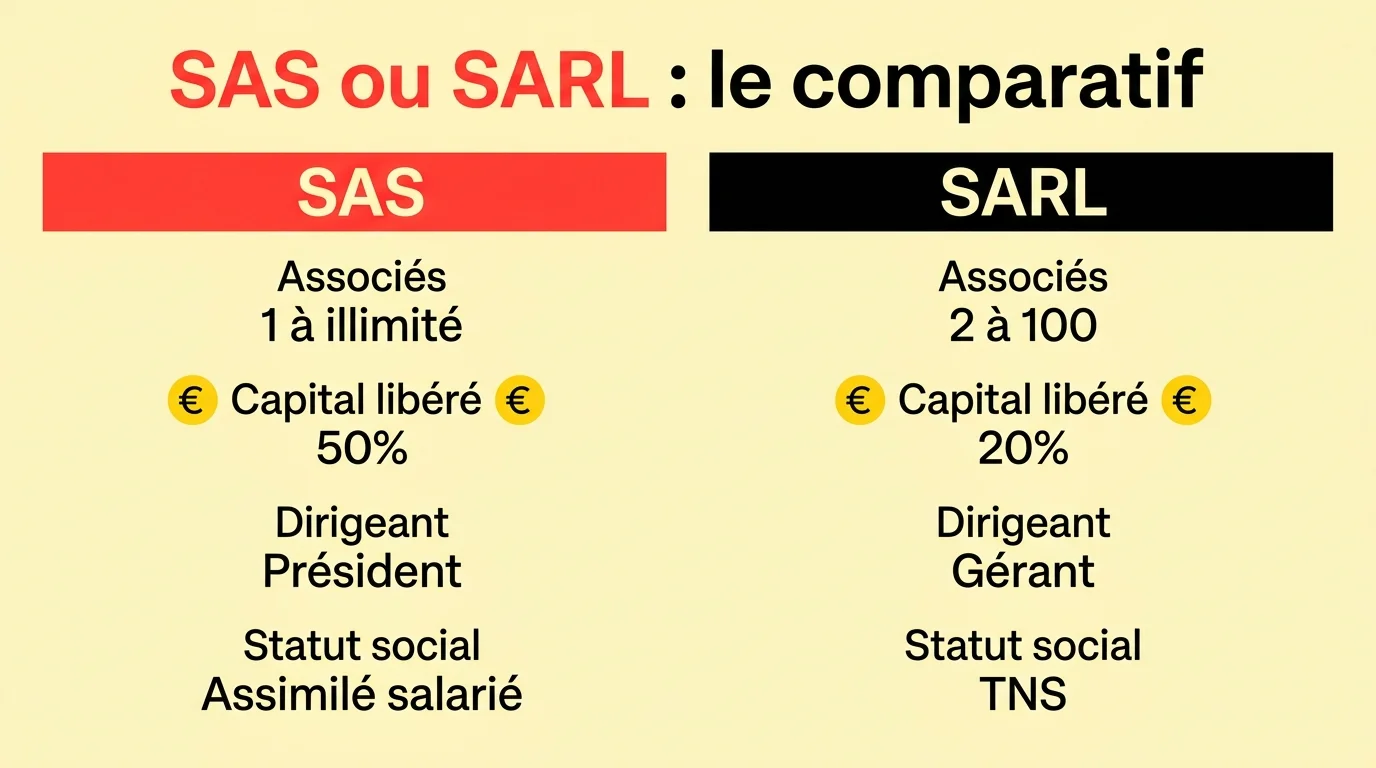
Avant d'entrer dans le détail de chaque critère, voici la synthèse des six différences qui reviennent le plus souvent dans les arbitrages entre les deux statuts.
| Critère | SARL | SAS |
|---|---|---|
| Nombre d'associés | De 2 à 100 (forme unipersonnelle = EURL) | 1 minimum (SASU), aucun maximum |
| Capital à libérer | 1 € minimum, au moins 20 % versé à la création, solde sous 5 ans | 1 € minimum, au moins 50 % versé à la création, solde sous 5 ans |
| Dirigeant | Un ou plusieurs gérants, associés ou non | Un président, personne physique ou morale |
| Statut social du dirigeant | Travailleur non salarié (TNS) si gérant majoritaire, assimilé salarié si minoritaire ou égalitaire | Assimilé salarié dans tous les cas |
| Fiscalité | IS par défaut, option IR possible sous conditions | IS par défaut, option IR possible sous conditions |
| Cession de titres | Droits d'enregistrement de 3 % après abattement | Droits d'enregistrement de 0,1 % |
Ce tableau donne une vision d'ensemble, mais chaque ligne mérite d'être détaillée pour comprendre les conséquences concrètes du choix, à commencer par le nombre d'associés et le capital social.
Nombre d'associés et capital social selon le statut choisi
La SARL peut compter de 2 à 100 associés, un plafond fixé par l'article L223-3 du Code de commerce. Au-delà, la société doit se transformer en une autre forme juridique. Une SARL avec un seul associé prend le nom d'EURL, mais reste soumise aux mêmes règles de fonctionnement.
La SAS n'a aucune limite haute. Elle peut démarrer avec un seul associé, sous la forme d'une SASU, puis accueillir autant de nouveaux actionnaires que nécessaire lors de levées de fonds successives. Cette absence de plafond en fait la structure de référence pour les sociétés qui anticipent une ouverture progressive du capital.
Sur le capital social, les deux statuts partent de la même base légale : 1 euro symbolique suffit pour créer la société, le montant étant ensuite fixé librement dans les statuts. La différence se joue au moment de la libération des apports en numéraire.
En SARL, seuls 20 % du capital doivent être versés à la constitution. En SAS, cette part monte à 50 %. Dans les deux cas, le solde doit être intégralement libéré, comme le précise la procédure de constitution du capital social, dans un délai de 5 ans après l'immatriculation. Concrètement, une SARL immatriculée avec 10 000 euros de capital ne doit débloquer que 2 000 euros au départ, contre 5 000 euros pour une SAS au même montant.
SARL et SAS peuvent également prévoir une clause de capital variable dans leurs statuts. Ce mécanisme permet de faire varier le capital social, à la hausse comme à la baisse, sans passer par une procédure de modification statutaire classique : les entrées et sorties d'associés s'en trouvent simplifiées au fil du temps.
Qui dirige réellement une SAS ou une SARL ?
La SARL est dirigée par un ou plusieurs gérants, nommés parmi les associés ou en dehors. Leurs pouvoirs, leurs conditions de nomination et de révocation sont fixés pour l'essentiel par la loi, ce qui laisse peu de marge de manœuvre pour personnaliser la gouvernance dans les statuts.
La SAS fonctionne différemment : la loi impose uniquement la présence d'un président, personne physique ou morale, qui engage juridiquement la société. Tout le reste, comités de direction, directeurs généraux, comités de surveillance, se décide librement dans les statuts.
Cette liberté statutaire est l'un des arguments les plus fréquents en faveur de la SAS chez les sociétés à plusieurs niveaux d'investisseurs. Elle permet d'organiser des droits de vote différenciés, des clauses de sortie ou des mécanismes de gouvernance sur mesure, difficiles à répliquer dans le cadre plus contraint de la SARL.
Ce cadre légal strict de la SARL rassure en revanche certains créateurs. Les règles étant fixées par la loi, il y a moins de place pour des clauses statutaires mal rédigées ou des conflits d'interprétation entre associés.
Une modification des statuts illustre bien l'écart entre les deux régimes : en SARL, elle obéit à des règles de majorité que la loi impose dans la plupart des cas. En SAS, les associés définissent eux-mêmes dans les statuts les majorités requises pour chaque type de décision, pour ajuster précisément le pouvoir de chaque catégorie d'actionnaires.
Quel est le statut social du dirigeant ?
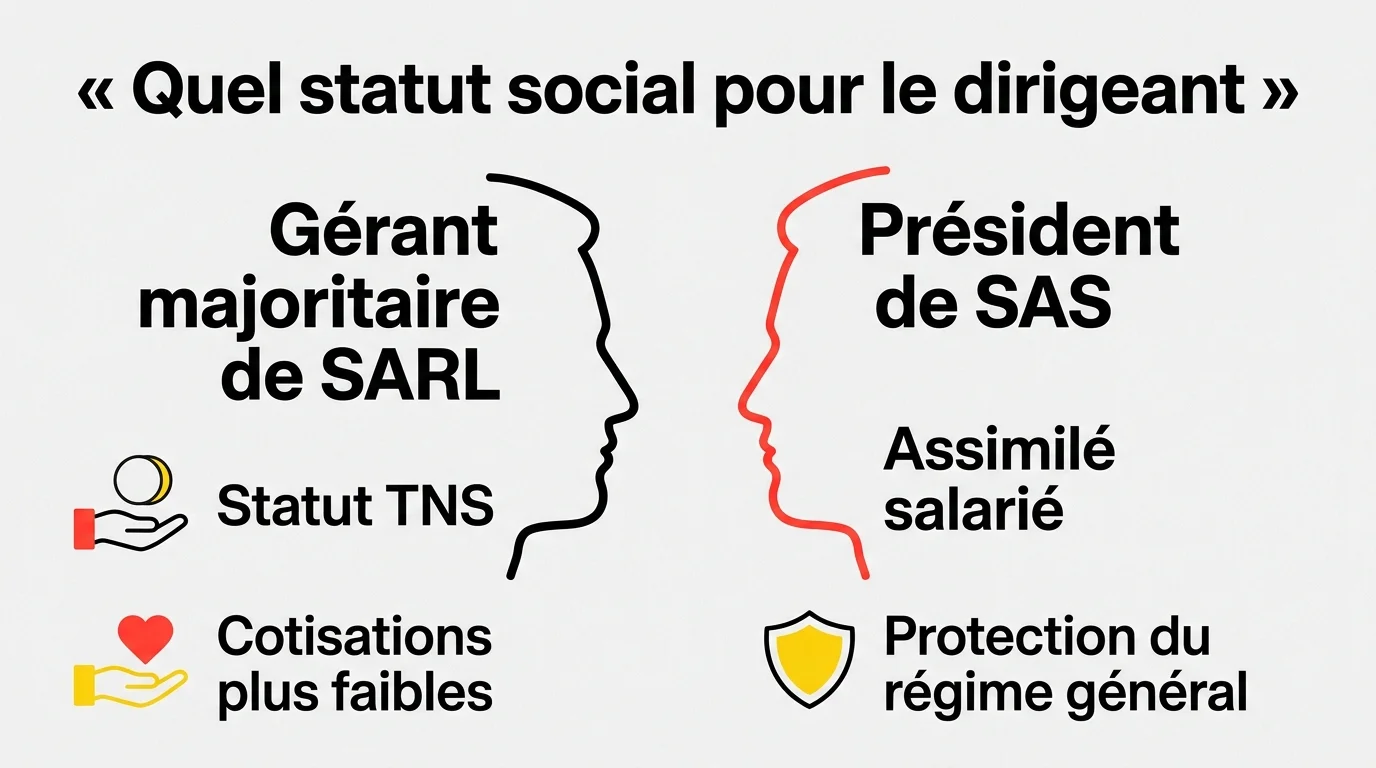
Le statut social du dirigeant est souvent le critère décisif dans l'arbitrage entre SAS et SARL, davantage encore que la gouvernance ou le capital.
Le régime social du gérant de SARL dépend de la répartition des parts. Un gérant majoritaire, qui détient plus de 50 % des parts seul ou avec son conjoint et ses enfants, relève du régime des travailleurs non salariés (TNS). Ses cotisations sociales, un arbitrage détaillé par l'Urssaf dans son guide de création de société, sont généralement plus faibles que celles d'un assimilé salarié, mais sa protection sociale est aussi plus limitée, à commencer par l'absence d'assurance chômage.
Un gérant minoritaire ou égalitaire, à l'inverse, est assimilé salarié : il cotise et est couvert comme un salarié classique, hors assurance chômage, avec des cotisations plus élevées en contrepartie d'une protection sociale plus complète.
Le président de SAS, quel que soit le nombre d'actions qu'il détient, est systématiquement assimilé salarié. Il n'existe pas d'équivalent au statut TNS en SAS. Cette règle uniforme simplifie l'anticipation des cotisations sociales propres à la SAS, mais elle exclut de fait la possibilité d'un statut TNS pour l'associé majoritaire qui dirige seul sa société.
Un gérant de SARL qui cède des parts et bascule du statut majoritaire au statut minoritaire change aussi de régime social du jour au lendemain, avec effet direct sur les cotisations et la couverture sociale. En SAS, ce type de mouvement au capital ne change rien : le régime d'assimilé salarié s'applique quelle que soit la participation du président.
La fiscalité de la SAS et de la SARL : IS, option IR et dividendes
Sur le plan fiscal, SAS et SARL sont soumises aux mêmes règles de principe. Les bénéfices relèvent par défaut de l'impôt sur les sociétés (IS), peu importe le statut choisi.
SARL et SAS peuvent aussi opter pour l'impôt sur le revenu (IR), sous plusieurs conditions cumulatives. La société doit avoir moins de 5 ans d'existence, ne pas être cotée en bourse, employer moins de 50 salariés et réaliser un chiffre d'affaires inférieur à 10 millions d'euros. Cette option n'est que temporaire : elle est limitée à 5 exercices comptables maximum, au-delà desquels la société repasse automatiquement à l'IS.
Ce régime de l'IR intéresse surtout les jeunes sociétés en phase de démarrage, quand les premiers bénéfices sont réinjectés dans l'activité. Les associés préfèrent alors imputer directement le résultat sur leur propre déclaration de revenus plutôt que de le voir taxé à l'IS puis redistribué en dividendes.
Concernant la distribution des bénéfices, les dividendes versés aux associés d'une SAS comme d'une SARL relèvent de la fiscalité des revenus de capitaux mobiliers. Pour la SARL, un détail change la donne : les dividendes perçus par un gérant majoritaire au-delà d'un certain seuil de sa quote-part de capital sont réintégrés dans l'assiette de ses cotisations sociales TNS. Cette règle est propre au statut TNS du gérant majoritaire de SARL : le président de SAS, assimilé salarié, ne connaît pas ce mécanisme.
Sur le plan des obligations comptables, SAS et SARL sont soumises aux mêmes règles générales de tenue des comptes et de dépôt annuel des comptes au greffe. Le choix du statut juridique n'a donc pas d'incidence sur la charge comptable de la société, contrairement à ce que suggèrent parfois les comparatifs commerciaux.
Combien coûte une cession de titres selon le statut ?
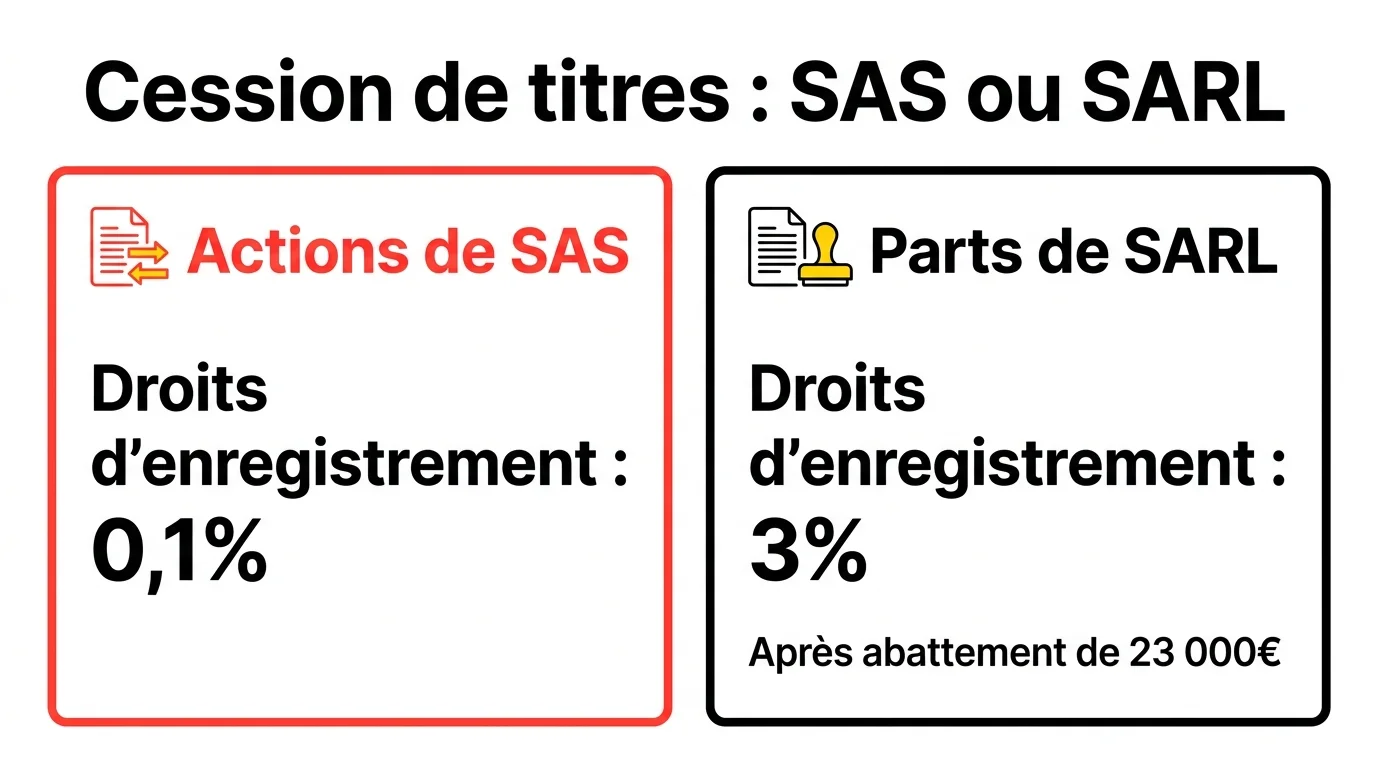
La cession de titres est l'un des critères les moins mis en avant lors de la création d'une société, alors qu'elle pèse directement sur le coût d'une future transmission ou d'une sortie d'associé.
En SAS, la cession d'actions est soumise à des droits d'enregistrement de 0,1 % du prix de vente. Sur une cession de 200 000 euros, la fiscalité s'élève donc à 200 euros.
En SARL, la cession de parts sociales, régie par les règles de cession de droits sociaux de l'administration fiscale, coûte nettement plus cher. Les droits d'enregistrement sont fixés à 3 %, après application d'un abattement calculé au prorata du nombre de parts cédées, égal au rapport entre 23 000 euros et le nombre total de parts de la société. Plus le nombre de parts est faible, plus l'abattement par part est élevé, et plus la fiscalité de la cession diminue en proportion.
Cet écart de fiscalité entre 0,1 % et 3 % explique en partie pourquoi la SAS s'impose souvent auprès des sociétés qui anticipent plusieurs cessions ou entrées d'investisseurs au cours de leur existence : chaque mouvement de capital coûte structurellement moins cher qu'en SARL.
La procédure de cession diffère également au-delà du seul coût fiscal. En SARL, la cession de parts à un tiers étranger à la société est par principe soumise à l'agrément des autres associés, une protection légale qui limite l'entrée de nouveaux venus non désirés. En SAS, la loi ne prévoit aucune clause d'agrément par défaut : ce sont les statuts qui organisent librement, ou non, ce contrôle sur les cessions, ce qui peut aller d'une totale liberté de cession jusqu'à un encadrement aussi strict que celui de la SARL.
SAS ou SARL : quelle forme choisir ?
Question 1 sur 4
Comment choisir entre SAS et SARL ?
Dans la pratique, un seul critère suffit souvent à trancher rapidement entre les deux statuts : l'ouverture ou non du capital à des tiers dans les prochaines années. Si la réponse est non, la SARL s'impose presque naturellement ; si elle est oui, la SAS prend l'avantage.
Un créateur qui dirige seul ou avec un cercle restreint d'associés, qui souhaite conserver la majorité du capital et privilégier des cotisations sociales plus légères, s'orientera naturellement vers la SARL avec un statut de gérant majoritaire. Celui qui hésite encore à franchir le pas de la société garde généralement en tête le seuil de TVA de l'auto-entrepreneur, au-delà duquel le régime micro perd de son intérêt face aux avantages d'une structure sociétaire. La SARL convient également aux structures qui n'anticipent ni levée de fonds ni entrée fréquente de nouveaux associés, puisque son cadre légal, plus rigide, encadre davantage les cessions et les décisions collectives.
À l'inverse, une société qui prévoit d'ouvrir son capital à des investisseurs, de mettre en place une gouvernance sur mesure ou de faciliter des cessions de titres à moindre coût trouvera dans la SAS un cadre nettement plus souple. Le statut d'assimilé salarié, avec des cotisations plus élevées mais une protection sociale plus proche de celle d'un salarié classique, pèse aussi dans la balance pour les dirigeants qui privilégient cette couverture.
Pour un projet individuel, l'arbitrage se pose dans les mêmes termes entre l'EURL, la version unipersonnelle de la SARL, et la SASU, celle de la SAS. Le statut social du dirigeant (TNS pour le gérant associé unique d'EURL, assimilé salarié pour le président de SASU) est le facteur déterminant, avant même la question de la gouvernance.
Le cas particulier de la SARL de famille
Un dispositif est réservé à la SARL : la SARL de famille. Cette forme s'adresse aux sociétés dont tous les associés appartiennent à une même famille, parents et enfants, conjoints ou partenaires liés par un pacte civil de solidarité, frères et sœurs.
Sur option, une SARL de famille peut choisir le régime de l'impôt sur le revenu sans limite de durée, un régime que le BOFiP détaille pour les SARL à caractère familial, en application de l'article 239 bis AA du Code général des impôts. Contrairement à l'option IR classique, plafonnée à 5 exercices pour une SAS comme pour une SARL ordinaire, ce dispositif peut s'appliquer tant que la société conserve son caractère familial.
Ce régime convient particulièrement aux entreprises familiales pérennes, commerces de proximité ou exploitations transmises de génération en génération, où les associés préfèrent une imposition directe des bénéfices sur leur déclaration personnelle plutôt qu'un passage systématique par l'IS. Ce dispositif n'existe que pour la SARL de famille, un argument à part entière dans l'arbitrage entre les deux statuts pour les projets à dimension familiale.


